Combien peut gagner une assistante virtuelle indépendante ?
fondatrice de WebWorking
En 1 minute
Vous cherchez le salaire d’une assistante virtuelle ? Si vous exercez comme indépendante, il n’existe pas de salaire fixe : vous facturez vos propres clients. Votre revenu dépend principalement de quatre éléments : votre tarif ; le nombre d’heures que vous facturez réellement ; vos cotisations, frais professionnels et réserves ; la régularité de vos collaborations.
Une fourchette de 25 à 45 € HT de l’heure peut servir de repère. C’est le repère que nous utilisons chez WebWorking, pas un tarif officiel du métier.
Mais facturer 45 € de l’heure ne signifie pas gagner 45 € de l’heure : votre chiffre d’affaires doit encore couvrir les cotisations et les frais, tout en vous permettant de prévoir des réserves pour les périodes non facturées. L’objectif est donc de comprendre combien il peut réellement vous rester selon votre tarif et le volume que vous parvenez à facturer.
Salaire, tarif, chiffre d’affaires et revenu : quelle différence ?
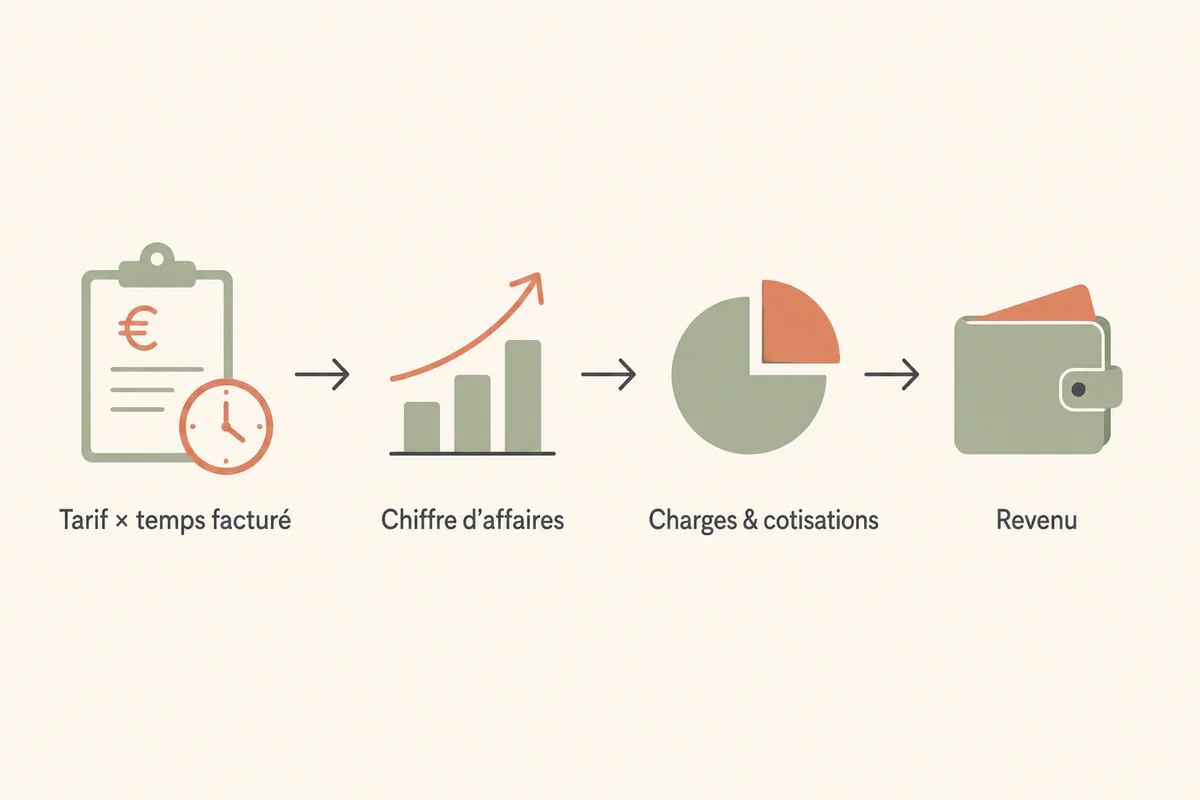
Quand on cherche le salaire d’une assistante virtuelle, il faut commencer par clarifier un point : le salaire rémunère un emploi salarié. Une indépendante, elle, facture ses clients.
Le tarif, c’est le prix de votre prestation : par exemple un tarif horaire, un forfait ou un montant mensuel défini avec un client.
Le chiffre d’affaires, c’est le total des sommes que vous facturez et encaissez grâce à votre activité.
Ce chiffre d’affaires n’est pas votre revenu.
Il faut encore en retirer les cotisations sociales et les frais liés à votre activité, puis prévoir une réserve pour les congés et les creux d’activité. Il faut aussi tenir compte du temps consacré à votre propre entreprise, qui n’est généralement pas facturé à un client.
Ce qui reste correspond à l’argent que votre activité vous laisse réellement disponible, avant votre fiscalité personnelle.
C’est pour cette raison qu’une assistante qui facture 40 € de l’heure ne « gagne » pas 40 € de l’heure au sens de l’argent qu’elle peut réellement utiliser.
La bonne question n’est donc pas seulement : « Combien facture une assistante virtuelle ? »
Mais plutôt : « Avec mon tarif et le temps que je peux réellement facturer, combien puis-je générer de chiffre d’affaires et combien m’en restera-t-il ? »
Quel tarif peut facturer une assistante virtuelle ?
Il n’existe pas un tarif unique pour une assistante virtuelle.
Vous pouvez facturer à l’heure ou au forfait, pour une mission ponctuelle comme dans le cadre d’une collaboration mensuelle récurrente.
Une fourchette de 25 à 45 € HT de l’heure peut servir de repère. Ce n’est pas pour autant un « tarif officiel » du métier.
Votre tarif peut varier selon :
- la nature et la technicité de la mission ;
- votre niveau de maîtrise et d’autonomie ;
- le périmètre et la responsabilité qui vous sont confiés ;
- le caractère ponctuel ou récurrent de la prestation ;
- votre expérience et les preuves que vous pouvez apporter.
Une mission réalisée à partir de consignes précises ne se facture pas nécessairement comme une prestation qui demande davantage d’autonomie, de technicité ou de prise de décision.
Votre tarif doit surtout être cohérent avec la prestation réalisée, votre niveau d’autonomie et l’équilibre économique de votre activité.
Le tarif affiché ne dit donc pas combien vous gagnerez réellement : c’est le couple tarif × volume réellement facturé qu’il faut regarder.
Pour approfondir
Découvrez les missions d’une assistante virtuelle.
Les missions d’une assistante virtuelle
Combien d’heures peut-on réellement facturer ?
Le deuxième élément qui détermine votre revenu est le temps que vous pouvez réellement facturer à vos clients.
Et il correspond rarement au temps total que vous consacrez à votre activité.
Si vous disposez de 20 heures par semaine, une partie servira aux missions de vos clients et une autre à votre propre entreprise : recherche de clients, devis, facturation, organisation ou échanges commerciaux.
Au démarrage, votre planning peut aussi ne pas être rempli. Ce temps n’est pas du temps non facturable : c’est du temps disponible que vous n’avez pas encore vendu.
À mesure que votre planning se remplit et que votre organisation s’améliore, la part de temps non vendu ou consacrée à la gestion peut diminuer.
Dans les simulations de cet article, nous utiliserons 4,33 semaines par mois pour convertir un volume hebdomadaire en estimation mensuelle.
Nous retiendrons aussi une hypothèse de 25,8 % de cotisations sociales et de contribution à la formation professionnelle pour une micro-entrepreneuse relevant des prestations de services BNC, sans ACRE : 25,6 % de cotisations sociales et 0,2 % de contribution à la formation professionnelle.
Ces hypothèses ont été contrôlées le 21 août 2026. Elles doivent être vérifiées avant d’être appliquées à votre propre situation : taux de cotisations 2026 et paramètres applicables aux auto-entrepreneurs.
Voici ce que cela donne avec un tarif compris entre 25 et 45 € HT de l’heure.
Lecture du tableau : chiffre d’affaires HT encaissé → net après 25,8 % de cotisations sociales et de CFP.
| Heures réellement facturées / semaine | 25 €/h | 35 €/h | 45 €/h |
|---|---|---|---|
| 5 h | 541 € → 402 € | 758 € → 562 € | 974 € → 723 € |
| 10 h | 1 083 € → 803 € | 1 516 € → 1 125 € | 1 949 € → 1 446 € |
| 15 h | 1 624 € → 1 205 € | 2 273 € → 1 687 € | 2 923 € → 2 169 € |
| 20 h | 2 165 € → 1 606 € | 3 031 € → 2 249 € | 3 897 € → 2 892 € |
| 30 h | 3 248 € → 2 410 € | 4 547 € → 3 374 € | 5 846 € → 4 337 € |
Calcul : tarif horaire HT × heures facturées par semaine × 4,33 semaines, puis déduction de 25,8 %.
Ce second montant correspond au net après cotisations sociales et CFP. Ce n’est pas encore votre net disponible. Il faut encore tenir compte des frais professionnels, de votre fiscalité personnelle et des réserves à prévoir pour les périodes non facturées.
À noter : à certains niveaux de chiffre d’affaires, vous pouvez devenir redevable de la TVA. Les seuils applicables doivent être vérifiés selon l’année et votre situation.
Combien reste-t-il après les cotisations et les frais ?
Une fois les 25,8 % de cotisations sociales et de CFP retirés, vous êtes beaucoup plus proche de ce que votre activité peut réellement vous laisser.
Mais il reste encore quelques éléments à prévoir.
Vous aurez peut-être certains frais professionnels : équipement bureautique, frais bancaires ou outils nécessaires à vos missions. En micro-entreprise, ils ne diminuent pas le chiffre d’affaires sur lequel sont calculées vos cotisations.
Il peut également rester certaines taxes liées à l’activité, comme la CFE lorsqu’elle est due. Comme elle est réglée annuellement, vous pouvez en provisionner une part chaque mois.
Prenons un exemple avec 20 heures facturées par semaine à 35 € HT :
- 3 031 € de chiffre d’affaires mensuel HT ;
- environ 2 249 € nets après cotisations sociales et CFP ;
- puis, à titre d’exemple, 60 € de frais professionnels mensuels et 150 € placés en réserve chaque mois.
Il resterait alors environ 2 039 € nets disponibles avant fiscalité personnelle.
Ces deux derniers montants sont des hypothèses de calcul : vos frais et le montant que vous souhaitez mettre de côté dépendent de votre situation.
Pour savoir ce que votre activité peut réellement vous rapporter, raisonnez ainsi :
chiffre d’affaires → cotisations → frais → réserves → argent disponible avant fiscalité personnelle.
Combien peut gagner une assistante virtuelle selon trois scénarios ?
Il n’existe pas de revenu « normal » ou garanti pour une assistante virtuelle indépendante.
Les exemples ci-dessous utilisent les mêmes hypothèses : 4,33 semaines par mois et 25,8 % de cotisations sociales et de CFP. Ce ne sont ni des moyennes ni des objectifs à atteindre. Les tarifs de 25, 35 et 45 € HT utilisés ici servent uniquement à illustrer des situations différentes : ils ne représentent pas une progression tarifaire obligatoire.
| Scénario illustratif | Temps consacré à l’activité | Temps réellement facturé | Tarif moyen | CA mensuel HT | Net après cotisations | Frais + réserve* | Net disponible avant fiscalité |
|---|---|---|---|---|---|---|---|
| Activité complémentaire | 7 h/sem. | 6 h/sem. | 25 €/h | 650 € | 482 € | 80 € | 402 € |
| Début d’activité | 13 h/sem. | 12 h/sem. | 35 €/h | 1 819 € | 1 349 € | 150 € | 1 199 € |
| Activité stabilisée | 24 h/sem. | 22 h/sem. | 45 €/h | 4 287 € | 3 181 € | 210 € | 2 971 € |
Hypothèses uniquement destinées à illustrer le calcul : 30 € de frais + 50 € de réserve, puis 50 € + 100 €, puis 60 € + 150 €. La réserve peut inclure une provision de CFE lorsqu’elle est due.
Activité complémentaire
Avec 7 heures consacrées à l’activité dont 6 facturées à 25 € HT, le scénario aboutit à environ 402 € nets disponibles avant fiscalité personnelle. Il peut correspondre à un démarrage en parallèle d’un emploi ou à la recherche d’un complément de revenu.
Début d’activité
Avec 13 heures consacrées à l’activité dont 12 facturées à 35 € HT, il reste environ 1 199 € nets disponibles avant fiscalité personnelle avec les hypothèses retenues. Le temps restant sert à gérer l’activité ou à rechercher de nouveaux clients lorsque c’est nécessaire.
Activité stabilisée
Avec 24 heures consacrées à l’activité dont 22 facturées à 45 € HT, le scénario aboutit à environ 2 971 € nets disponibles avant fiscalité personnelle. Il suppose déjà un planning bien rempli et des collaborations suffisamment régulières.
Ces exemples montrent qu’un revenu résulte de la combinaison entre tarif, volume réellement facturé et régularité de l’activité.
Quel chiffre d’affaires viser pour atteindre votre objectif de revenu ?
On peut maintenant prendre le calcul dans l’autre sens.
Partez du revenu que vous aimeriez réellement dégager.
CA à viser = (objectif de revenu + frais + réserve) ÷ 0,742
Le coefficient 0,742 correspond à ce qu’il reste après les 25,8 % de cotisations sociales et de CFP retenus dans nos simulations.
Pour comparer les objectifs sur une même base, nous conservons ici l’hypothèse du scénario stabilisé : 60 € de frais professionnels et 150 € de réserve par mois, soit 210 € au total.
| Objectif net disponible avant fiscalité personnelle | CA mensuel HT encaissé à viser | À 25 €/h | À 35 €/h | À 45 €/h |
|---|---|---|---|---|
| 500 € | 957 € | 8,8 h/sem. | 6,3 h/sem. | 4,9 h/sem. |
| 1 000 € | 1 631 € | 15,1 h/sem. | 10,8 h/sem. | 8,4 h/sem. |
| 1 500 € | 2 305 € | 21,3 h/sem. | 15,2 h/sem. | 11,8 h/sem. |
| 2 000 € | 2 978 € | 27,5 h/sem. | 19,7 h/sem. | 15,3 h/sem. |
Pour disposer d’environ 2 000 € nets par mois avant fiscalité personnelle, il faudrait ici générer environ 2 978 € de chiffre d’affaires mensuel HT encaissé : environ 27,5 heures facturées par semaine à 25 €, 19,7 heures à 35 € ou 15,3 heures à 45 €.
Ces heures doivent effectivement être vendues et facturées.
Outil pratique
Simulez votre chiffre d’affaires et votre revenu
Faites varier votre volume de missions, vos semaines travaillées et votre tarif pour visualiser le chiffre d’affaires correspondant et une estimation de ce qu’il pourrait vous rester après cotisations et frais professionnels.
Calcul conçu pour une assistante digitale indépendante en micro-entreprise, relevant des BNC en France. Il n’est pas destiné à d’autres métiers ou régimes.
Taux de cotisations sociales utilisé : 25,6 % pour l’année 2026.
Votre scénario
- Volume facturé moyen
- Chiffre d’affaires HT moyen
- Revenu professionnel disponible
Après de cotisations sociales et vos frais professionnels, avant impôt personnel sur le revenu.
Avec ces hypothèses, les frais saisis dépassent le revenu restant après cotisations. Vous pouvez tester un autre volume de missions ou un autre tarif moyen.
Ce volume peut être construit avec quelques collaborations régulières : la stabilité dépend surtout de la récurrence et du bon dimensionnement des missions.
Par rapport à votre objectif
Voir le détail du calcul
- Volume facturé annuel
- Chiffre d’affaires annuel
- Chiffre d’affaires mensuel moyen
- Cotisations sociales annuelles
- Cotisations sociales mensuelles moyennes
- Frais professionnels annuels
- Revenu professionnel disponible annuel
- Taux utilisé
- Année de référence
Cette estimation ne comprend pas l’impôt personnel sur le revenu, l’ACRE, la TVA ni les particularités de votre situation. Elle ne constitue pas un calcul fiscal personnalisé.
Comment rendre son revenu plus régulier ?
Une assistante virtuelle indépendante n’a pas de salaire garanti chaque mois.
Mais son revenu peut devenir plus prévisible lorsque l’activité repose sur plusieurs collaborations régulières plutôt que sur une succession de missions ponctuelles.
Cette régularité repose surtout sur trois éléments :
- des prestations récurrentes ;
- plusieurs clients, en évitant qu’une seule collaboration représente une part trop importante du chiffre d’affaires ;
- une réserve permettant d’absorber les périodes plus calmes.
Lorsqu’une collaboration fonctionne bien et que le besoin perdure, elle peut se prolonger. Cela améliore la visibilité sans la garantir : une collaboration peut toujours évoluer ou s’arrêter.
Lorsqu’une partie du chiffre d’affaires devient récurrente et diversifiée, il est plus facile de l’anticiper d’un mois sur l’autre.
Votre scénario est-il compatible avec votre projet de reconversion ?
À ce stade, vous pouvez estimer plus concrètement ce qu’un objectif de revenu implique en termes de tarif, chiffre d’affaires et heures réellement facturées.
Reste une dernière question : est-ce compatible avec votre situation actuelle ?
Un scénario peut être cohérent sur le papier et pourtant demander trop de temps, un volume d’heures facturées difficile à vendre et à maintenir ou une transition trop rapide.
Vérifiez notamment :
- le nombre d’heures que vous pouvez réellement consacrer à cette activité chaque semaine ;
- le volume d’heures que vous pourriez raisonnablement facturer à terme ;
- le niveau de revenu disponible avant fiscalité personnelle dont vous avez besoin ;
- la marge de sécurité dont vous disposez pendant la montée en charge.
Il n’est pas nécessaire de remplacer immédiatement un salaire pour commencer.
Une activité peut d’abord générer un complément de revenu, puis prendre davantage de place lorsque votre chiffre d’affaires devient plus régulier.
L’objectif n’est pas de choisir le scénario le plus élevé, mais celui qui reste compatible avec votre vie actuelle et votre niveau de sécurité financière.
Continuer votre lecture
Pour aller plus loin
Pour aller plus loin, découvrez comment